
España cerró septiembre de 2026 sin importar gas natural licuado (GNL) procedente de Rusia, algo que no ocurría desde septiembre de 2021. El dato anticipa un cambio mucho más profundo: la Unión Europea prohibirá desde el 1 de enero de 2027 las importaciones restantes de GNL ruso vinculadas a contratos de largo plazo. Sin embargo, un mes sin compras rusas no significa que España haya completado ya su desconexión. Rusia todavía representa el 15,2% del gas recibido durante los nueve primeros meses del año. Para empresas e industrias, la cuestión principal no es únicamente de dónde procede el gas, sino cómo este nuevo escenario puede afectar a los precios y a la factura energética.
Fin del gas ruso en España
España deja de importar GNL ruso, pero el corte todavía no es definitivo
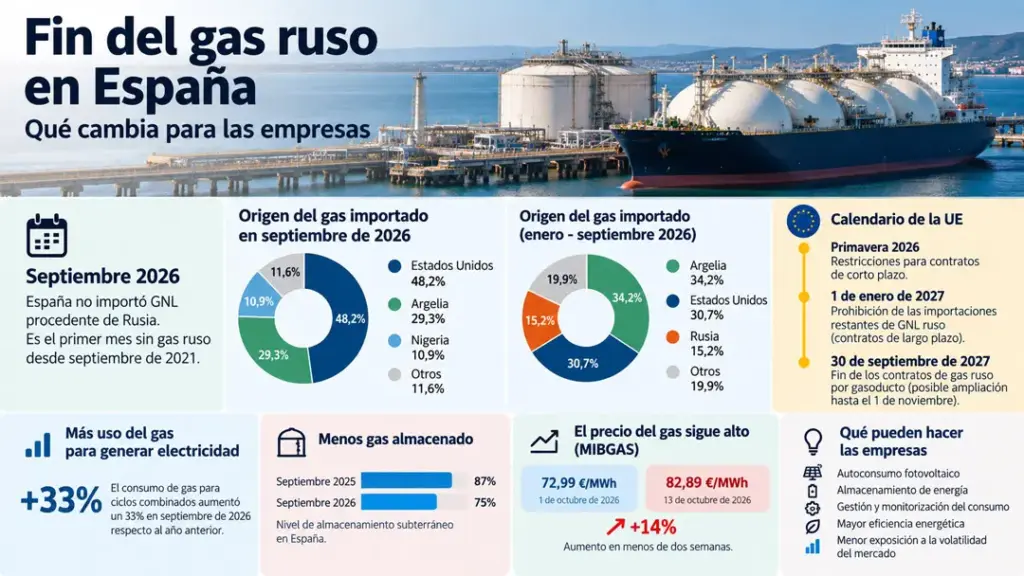
Septiembre ha marcado un punto de inflexión. Los datos del Boletín Estadístico del Gas de Enagás muestran que España no recibió GNL procedente de Rusia durante todo el mes. Estados Unidos pasó a suministrar el 48,2% del gas importado, seguido de Argelia, con el 29,3%, y Nigeria, con el 10,9%.
La fotografía anual es diferente. Entre enero y septiembre, Argelia continúa siendo el principal origen del suministro español con un 34,2%, Estados Unidos alcanza el 30,7% y Rusia conserva todavía una cuota del 15,2%.
Por tanto, conviene interpretar correctamente el titular.
España no ha prohibido unilateralmente el gas ruso en septiembre ni puede afirmarse todavía que haya terminado definitivamente con estas importaciones. Lo ocurrido es que, durante un mes completo, no entró GNL ruso en el sistema español. La desconexión definitiva forma parte de un calendario europeo que ya está aprobado y que continuará desarrollándose durante 2027.
El cambio de proveedores también demuestra una de las fortalezas del sistema gasista español: su capacidad para diversificar los orígenes del suministro. En lo que va de 2026 España ha recibido gas procedente de 14 países.
Cuándo dejará realmente la Unión Europea de importar gas ruso
La salida del gas ruso no depende de una decisión puntual del mercado. Está regulada por el Reglamento (UE) 2026/261, aprobado el 26 de enero de 2026 dentro de la estrategia REPowerEU.
La norma establece una eliminación escalonada.
Para los contratos de corto plazo, las restricciones comenzaron a aplicarse durante la primavera de 2026. En el caso del GNL contratado a largo plazo antes del 17 de junio de 2025, la fecha fundamental es el 1 de enero de 2027: desde entonces quedarán prohibidas las importaciones restantes.
El gas ruso transportado mediante gasoducto dispone de un periodo adicional. Los contratos de largo plazo podrán mantenerse hasta el 30 de septiembre de 2027, con posibilidad excepcional de ampliación hasta el 1 de noviembre si existen problemas relacionados con los objetivos europeos de almacenamiento.
Para España, donde el suministro ruso llega fundamentalmente como GNL, el 1 de enero de 2027 es por tanto la fecha más relevante.
Puede consultarse el calendario completo de retirada del gas ruso publicado por el Consejo de la Unión Europea. Calendario oficial de eliminación de las importaciones energéticas rusas
Por qué el fin del gas ruso importa también a las empresas que consumen electricidad
Una empresa que no utiliza directamente gas natural puede pensar que este cambio apenas le afecta. No necesariamente.
El gas sigue desempeñando un papel relevante en el sistema eléctrico español porque los ciclos combinados producen electricidad cuando la generación disponible de otras tecnologías no resulta suficiente.
Septiembre ofrece un ejemplo especialmente claro. La demanda total de gas aumentó un 4,9% interanual hasta 25.817 GWh. Sin embargo, la demanda convencional —industria, hogares y comercios— disminuyó un 9,7%, mientras que el consumo de gas destinado a producir electricidad mediante ciclos combinados aumentó un 33%, hasta 11.250 GWh.
Esto significa que una parte importante de la presión sobre el gas no procede únicamente de consumidores que lo utilizan directamente, sino también del sistema eléctrico.
Ya explicamos esta relación en nuestro análisis sobre [cómo reducir la factura eléctrica de una empresa y el impacto del precio del gas]. Cómo reducir la factura eléctrica de una empresa y el impacto del precio del gas
El mercado, además, continúa mostrando precios elevados. Para entrega el 13 de octubre, el índice MIBGAS PVB Day Ahead se situaba en 82,89 €/MWh, frente a los 72,99 €/MWh registrados para entrega el 1 de octubre.
No sería correcto atribuir esa subida exclusivamente a la desaparición temporal del GNL ruso. El precio europeo del gas responde simultáneamente a demanda, almacenamiento, disponibilidad mundial de GNL, meteorología, competencia internacional por cargamentos y riesgos geopolíticos.
Precisamente por eso, desde el punto de vista empresarial, resulta más útil reducir la exposición a la volatilidad que intentar predecir cuál será el siguiente movimiento del mercado.
Invierno 2026-2027: suministro diversificado, pero menos gas almacenado
El segundo elemento que conviene vigilar es el almacenamiento.
España cerró septiembre con sus almacenamientos subterráneos aproximadamente al 75% de capacidad, frente al 87% registrado un año antes. Al mismo tiempo, la demanda destinada a generación eléctrica está creciendo.
Esto no significa que España se encuentre ante un problema inmediato de abastecimiento.
El país cuenta con capacidad para recibir GNL por vía marítima, conexiones con Argelia y una cartera de suministradores internacionales considerablemente diversificada. El cambio observado en septiembre, con Estados Unidos cubriendo prácticamente la mitad de las importaciones, demuestra esa flexibilidad.
Pero seguridad física de suministro y precio son dos cuestiones diferentes.
España puede disponer de gas y, al mismo tiempo, adquirirlo en un mercado internacional caro. Para hogares, comercios y especialmente industrias con un consumo energético elevado, esa distinción es fundamental.
El Gobierno ha reforzado además las medidas preventivas para el invierno 2026-2027 mediante obligaciones extraordinarias de almacenamiento de GNL entre noviembre y marzo.
El escenario que se abre a partir de enero tampoco consiste simplemente en sustituir gas ruso por gas estadounidense. El objetivo de la transición energética debería ser reducir estructuralmente la necesidad de combustibles importados mediante renovables, electrificación, eficiencia, gestión de demanda y almacenamiento.
Qué pueden hacer las empresas ante este nuevo escenario energético
Para una empresa no tiene sentido tomar decisiones de inversión basándose únicamente en si un determinado cargamento de gas llega desde Rusia, Estados Unidos, Nigeria o Argelia.
La variable estratégica es otra: cuánta energía necesita comprar al mercado y en qué horas debe hacerlo.
El autoconsumo fotovoltaico puede reducir directamente la electricidad adquirida de la red durante las horas de producción solar. Cuando existe un desfase relevante entre generación y consumo, el almacenamiento puede trasladar parte de esa energía hacia otros periodos del día.
Pero ni la fotovoltaica ni una batería deben dimensionarse de forma genérica.
Es necesario estudiar curvas horarias de consumo, potencia contratada, precio efectivo de la energía, producción prevista, excedentes, ciclos de batería y retorno económico. En nuestro análisis sobre [almacenamiento energético con baterías en España] explicamos por qué el valor del almacenamiento depende cada vez más de esta gestión flexible de la energía. Almacenamiento energético con baterías
La evolución del propio mercado eléctrico apunta en la misma dirección. Las nuevas reglas permiten ajustes cada 15 minutos, aumentando el valor de la flexibilidad, la monitorización y la gestión activa del consumo. Nuevas reglas del mercado eléctrico y gestión de las renovables
Para industrias y empresas de Navarra, Gipuzkoa y Euskadi, este análisis puede resultar especialmente relevante cuando existen consumos elevados, cubiertas disponibles para autoconsumo o procesos cuya demanda puede gestionarse.
El fin del gas ruso refuerza una tendencia que va más allá de 2027
Septiembre de 2026 puede ser recordado como el primer mes de la nueva etapa energética española: cero importaciones de GNL ruso cinco años después de la última vez que ocurrió.
Pero la conclusión más importante para las empresas no está en ese dato aislado.
Europa está modificando estructuralmente sus fuentes de suministro y el mercado del gas seguirá expuesto a factores internacionales difíciles de controlar. Sustituir un proveedor por otro mejora la diversificación, pero no elimina necesariamente la volatilidad del precio.
Por eso, la estrategia energética de una empresa debería centrarse progresivamente en aquellas variables sobre las que sí puede actuar: eficiencia, autoconsumo, almacenamiento, contratación, monitorización y gestión de la demanda.
En Prodesol estudiamos el consumo y la factura energética para determinar qué combinación de estas soluciones tiene sentido en cada instalación. Quien quiera analizar su situación puede [contactar con Prodesol]. Contactar con Prodesol
También puedes [seguir a Prodesol en LinkedIn] para conocer nuevos cambios regulatorios, datos del mercado eléctrico y novedades sobre autoconsumo y almacenamiento. Prodesol en LinkedIn
Preguntas frecuentes
¿Cuándo dejará España de importar gas ruso definitivamente?
La prohibición europea sobre las importaciones restantes de GNL ruso vinculadas a contratos de largo plazo comenzará el 1 de enero de 2027. El gas ruso por gasoducto dispone de un calendario diferente y podrá mantenerse en determinados contratos hasta el 30 de septiembre de 2027, excepcionalmente hasta el 1 de noviembre. En septiembre de 2026 España ya registró un mes completo sin GNL ruso, pero esto no supone que la prohibición definitiva se hubiera adelantado.
¿El fin del gas ruso puede encarecer la electricidad de las empresas?
Puede influir en el mercado energético europeo, pero no existe una relación automática entre dejar de comprar gas ruso y una determinada subida de la electricidad. El precio depende de numerosos factores: disponibilidad internacional de GNL, demanda, almacenamiento, meteorología, producción renovable y uso de ciclos combinados. Reducir consumo de red mediante eficiencia, autoconsumo y, cuando resulte viable, almacenamiento puede disminuir la exposición de una empresa a esa volatilidad.
Comments are closed